
Cobrança pelo WhatsApp: régua, lei e modelos de mensagem
Guia para estruturar a cobrança pelo WhatsApp por fase, com modelos de mensagem, limites do CDC e da LGPD e cuidados para proteger o devedor e o número.
Cobrança pelo WhatsApp pode resolver boa parte da carteira sem nenhuma ligação quando a régua é bem desenhada, e cria problema jurídico quando alguém esquece que a mensagem aparece na tela bloqueada do celular.
O devedor lê o lembrete no intervalo do trabalho, abre o Pix e paga sem falar com ninguém. Esse é o melhor cenário. O pior é a mesma mensagem acendendo o celular em cima da mesa do almoço de domingo, com a palavra dívida visível para quem estiver ao lado.
Este guia é para quem gere carteira e precisa escalar a cobrança pelo WhatsApp sem criar passivo. A gente monta a régua de cobrança por fase, do pré-vencimento ao acordo, com um modelo de mensagem para cada etapa, e mostra onde o Código de Defesa do Consumidor e a LGPD colocam o limite.
No fim, entram os cuidados que evitam o bloqueio do número, porque régua boa com canal derrubado não recupera nada.
Por que usar a cobrança pelo WhatsApp na recuperação de crédito?
A cobrança pelo WhatsApp funciona porque encontra o devedor no canal que ele já abre várias vezes por dia e permite pagar na própria conversa, com boleto ou Pix. Ela reduz o custo por acionamento nas fases iniciais e guarda o negociador humano para os casos que pedem conversa.
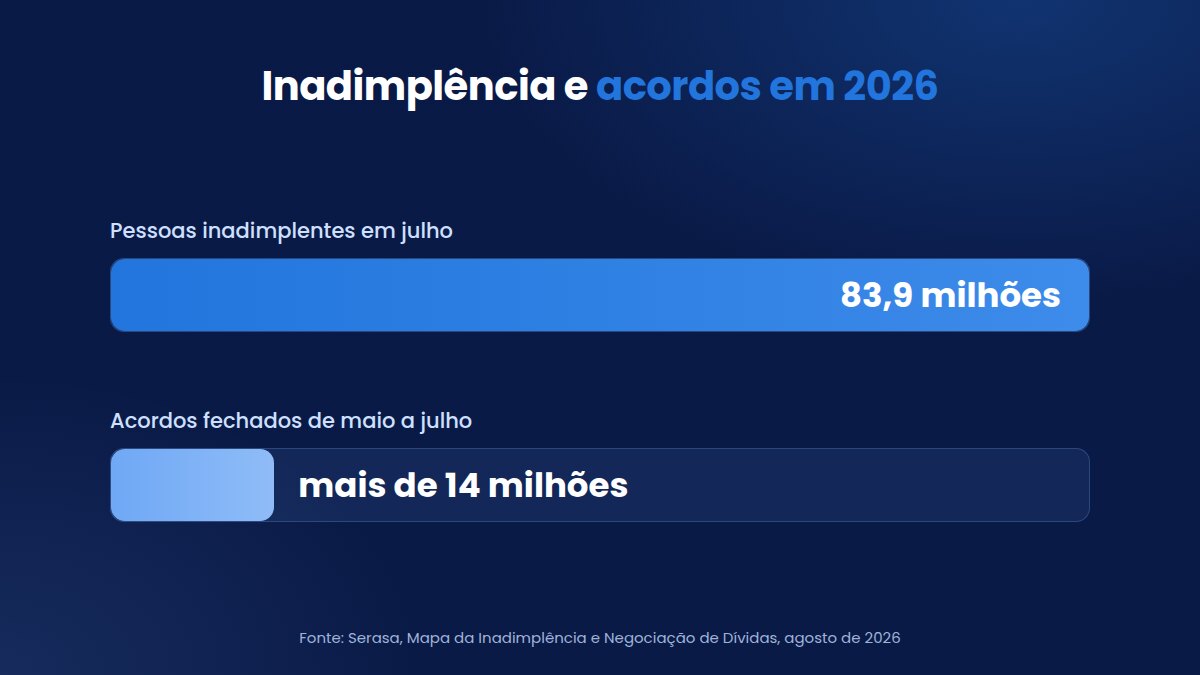
O tamanho do problema explica a pressa. O Mapa da Inadimplência e Negociação de Dívidas da Serasa, divulgado em agosto de 2026, mostra que o Brasil fechou julho com 83,9 milhões de pessoas inadimplentes.
No mesmo levantamento, a Serasa registrou mais de 14 milhões de acordos fechados no Serasa Limpa Nome entre maio e julho de 2026. Leia os dois números juntos. Tem muita gente devendo e muita gente disposta a negociar quando a proposta chega de forma simples.
A distância entre um grupo e outro é, em boa parte, canal e momento. Hora certa pesa.
Numa carteira de consumo típica, a cobrança pelo WhatsApp assume o lembrete, a segunda via e o acordo padronizado. A voz fica para quem não responde e para a negociação que foge da política. O SMS entra como reforço para quem não usa o aplicativo ou saiu do canal.
O canal, porém, tem regras que a ligação não tinha. E a primeira delas vem do Código de Defesa do Consumidor.
O que a lei proíbe na cobrança pelo WhatsApp?
Na cobrança de consumidor, o Código de Defesa do Consumidor proíbe expor o devedor a ridículo, submetê-lo a constrangimento ou ameaça e usar afirmação falsa ou enganosa. Isso vale para qualquer canal, inclusive o WhatsApp, e o descumprimento pode gerar indenização e até processo criminal.
O Código de Defesa do Consumidor, a Lei 8.078 de 1990, trata do tema em três artigos. O artigo 42 proíbe expor o consumidor inadimplente a ridículo ou a qualquer tipo de constrangimento ou ameaça. O artigo 42-A exige que todo documento de cobrança traga nome, endereço e CPF ou CNPJ do fornecedor.
O artigo 71 vai além e define como crime usar, na cobrança, ameaça, coação, afirmação falsa ou procedimento que exponha o consumidor a ridículo ou interfira no seu trabalho, descanso ou lazer. A pena prevista é detenção de três meses a um ano e multa.
Agora, o ponto que quase ninguém fala. Esses artigos valem para relação de consumo, quando o devedor comprou como destinatário final, seja pessoa física ou jurídica. Dívida entre empresas, em que o cliente comprou insumo para a própria atividade, em regra fica fora do CDC e se resolve pelo contrato.
Isso não libera a cobrança entre empresas para o grito. Mensagem agressiva para o financeiro de um cliente empresarial também gera reclamação, bloqueio do número e perda da conta. Muda a norma, não o bom senso.
O CDC se traduz em quatro cuidados na operação.
- Mensagem para terceiro: falar da dívida com quem responde ao número sem confirmar a identidade expõe o devedor. Se quem atende é a esposa, o colega ou o novo dono de um número reciclado, a conversa para ali.
- Grupo ou lista aberta: nunca coloque devedores em grupo nem em envio em que um vê o contato do outro. Isso é exposição coletiva, não régua.
- Ameaça velada: frases como "vamos tomar todas as providências" sem base real entram no terreno da afirmação enganosa. Informe a consequência verdadeira, com data, e só.
- Insistência sem pausa: dez mensagens no mesmo dia interferem no descanso e no trabalho de qualquer pessoa. A régua precisa de intervalo entre um toque e outro.
Tudo isso começa antes de a pessoa abrir a conversa. Começa na prévia da notificação.
O que não pode aparecer na prévia da notificação de cobrança?
A prévia da notificação não pode revelar que existe uma dívida. Palavras como débito, atraso, inadimplência, valor devido ou negativação não devem aparecer nas primeiras linhas, porque a tela bloqueada fica visível para quem estiver perto do celular.
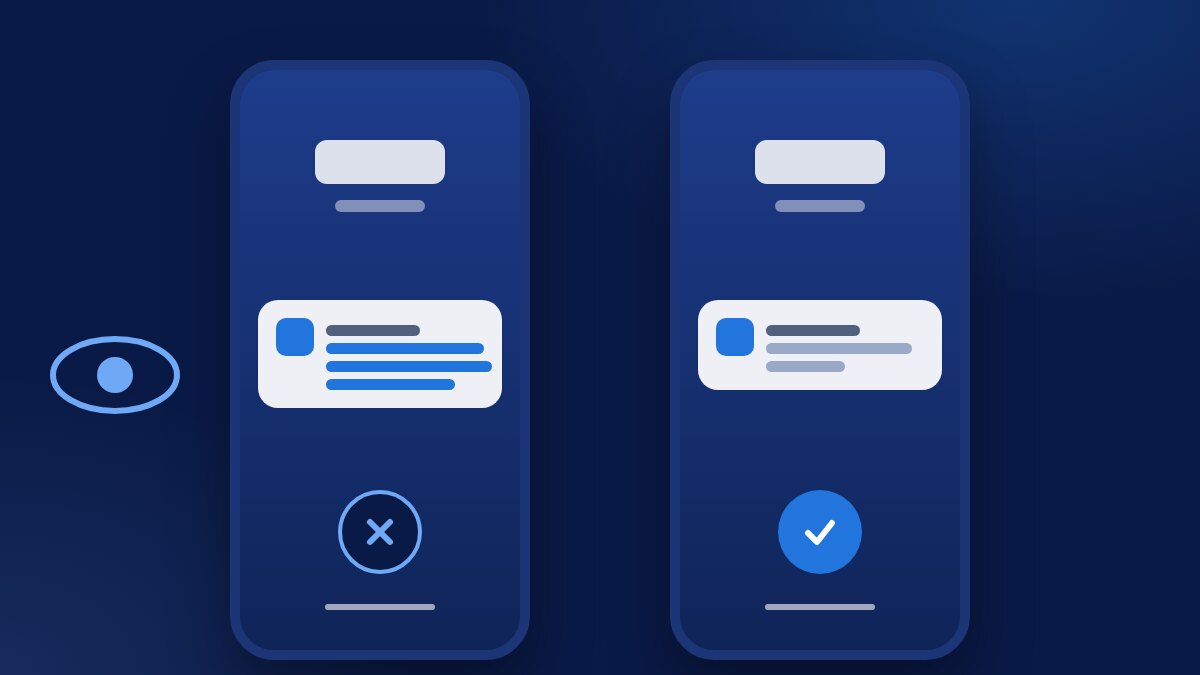
A lei não fala em prévia de notificação, e a gente não vai inventar artigo. O raciocínio é outro. Se o artigo 42 do CDC proíbe expor o devedor, uma mensagem que anuncia o atraso na tela bloqueada, em cima da mesa do escritório, cria justamente a exposição que a norma quer evitar.
Na cobrança pelo WhatsApp, o celular mostra o nome do perfil e o começo do texto antes de qualquer toque. Então as primeiras palavras precisam ser neutras, com saudação, nome de quem envia e um convite para abrir a conversa. O assunto vem depois.
- Prévia que expõe: "Sr. Carlos, sua dívida de R$ 1.240 está em atraso há 15 dias." Quem passa perto do celular lê tudo sem desbloquear a tela.
- Prévia neutra: "Oi, Carlos. Aqui é a Ana, da Loja Exemplo. Tenho uma atualização sobre sua conta." A informação sensível fica para depois da confirmação de identidade.
Aqui é onde a maioria tropeça. O nome do perfil comercial também aparece na prévia. Um perfil chamado "Cobrança" seguido do nome da assessoria anuncia o assunto sozinho, e por isso a gente recomenda usar a marca do credor ou da assessoria, sem a palavra cobrança.
Com a prévia resolvida, a régua pode ser desenhada fase por fase.
Como montar uma régua de cobrança por fase?
Uma régua de cobrança por fase define, para cada momento do atraso, o objetivo do contato, o canal, o tom e quem responde. Um desenho de cinco fases, do pré-vencimento ao acordo, atende a maior parte das carteiras de consumo e é simples de medir.
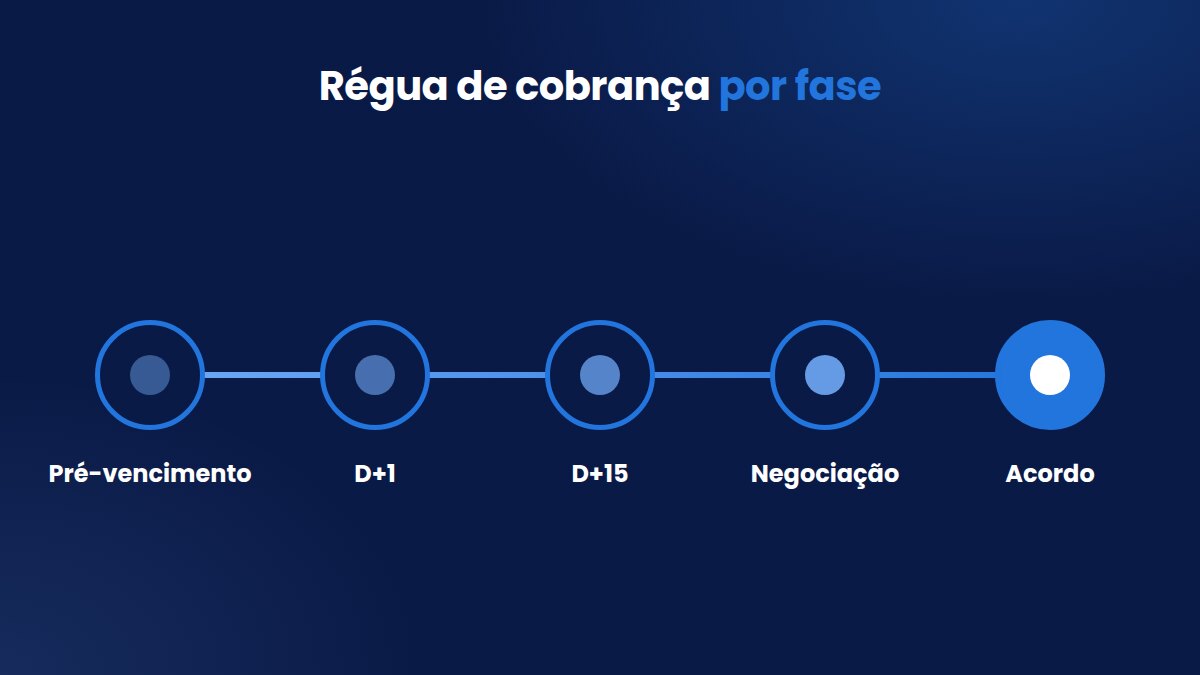
- Pré-vencimento, de D-3 ao vencimento: o objetivo é lembrar, não cobrar. Mensagem curta com data, segunda via e Pix, enviada para quem tem histórico de atraso ou pediu o lembrete.
- D+1: o atraso de um dia costuma ser esquecimento. O tom é leve, a identidade é confirmada antes de citar valor e o pagamento acontece na mesma conversa.
- D+15: nesse ponto o cliente decidiu não pagar ou não consegue. A mensagem oferece alternativas dentro da política e abre caminho para conversar.
- Negociação: quando o cliente pede parcelamento fora do padrão, desconto maior ou contesta o valor, a conversa vai para um negociador humano com o histórico completo.
- Acordo: a confirmação sai por escrito, com parcelas, datas e identificação do credor, e cada vencimento do acordo ganha um lembrete antes.
Régua não é calendário. Na cobrança pelo WhatsApp, o que muda de uma fase para outra é o objetivo, e não só a data do disparo. Quem trata D+15 como D+1 com tom mais duro perde exatamente o cliente que estava pronto para negociar.
A fase de acordo tem uma exigência que muita operação esquece. Pelo artigo 42-A do CDC, todo documento de cobrança apresentado ao consumidor precisa trazer nome, endereço e CPF ou CNPJ do fornecedor. A gente trata a confirmação e o boleto enviados no WhatsApp como documento de cobrança e coloca os três dados ali.
Na Tallk.me, a terceirização de cobrança segue essa lógica. A IA faz o primeiro contato em escala, com lembrete de vencimento, oferta de acordo e envio de boleto ou Pix, e os casos que exigem negociação vão para operadores humanos com todo o histórico registrado.
Desenhada a régua, falta o texto de cada fase.
5 modelos de mensagem de cobrança para cada fase da régua
Um bom modelo de mensagem de cobrança abre com saudação neutra, identifica quem envia, confirma a identidade antes de citar valor e termina com uma ação simples, como pagar, escolher uma data ou falar com alguém. Os cinco modelos abaixo seguem essa ordem.
Antes de soltar qualquer modelo na cobrança pelo WhatsApp, confira a base. Pelo parágrafo único do artigo 42 do CDC, o consumidor cobrado em quantia indevida tem direito a receber em dobro o que pagou a mais, salvo engano justificável. Base desatualizada custa caro.
As variáveis entre chaves duplas são preenchidas pela plataforma. Adapte ao tom da sua marca e revise com o seu jurídico.
Pré-vencimento (D-3)
"Olá, {{nome}}. Aqui é a {{empresa}}. Sua fatura vence em {{data}} e deixamos a segunda via e o código Pix prontos. Quer que eu envie por aqui? Se preferir não receber este lembrete, responda SAIR."
Não fala em atraso porque não existe atraso. Serve para quem costuma esquecer e já dá a saída do lembrete na primeira mensagem.
D+1
"Oi, {{nome}}, tudo bem? Aqui é a {{atendente}}, da {{empresa}}. Tenho uma atualização sobre sua conta. Para sua segurança, pode confirmar os três primeiros dígitos do seu CPF? Se este número não for seu, responda NÃO SOU EU."
Depois da confirmação, vem o conteúdo. "Obrigada, {{nome}}. A fatura de {{data}}, no valor de R$ {{valor}}, ainda não aparece como paga aqui. Se já pagou, desconsidere. Se não, envio o Pix atualizado agora."
O "se já pagou, desconsidere" evita atrito com quem pagou ontem e ainda não compensou.
D+15
"Oi, {{nome}}. Aqui é a {{atendente}}, da {{empresa}}. Preparei duas opções para a sua conta e queria te mostrar. Posso seguir por aqui?"
Com a resposta e a identidade confirmada, as opções aparecem. "À vista com {{condição}} ou em {{parcelas}} parcelas de R$ {{valor_parcela}}. Qual fica melhor para você agora?" Duas opções dão ao cliente uma decisão pequena, e decisão pequena é mais fácil que "entre em contato conosco".
Negociação
"Entendi, {{nome}}. Esse pedido precisa de uma análise que eu não consigo fazer por aqui. Vou passar sua conversa para {{negociador}}, que já recebe todo o histórico. Você não precisa repetir nada, e a resposta chega até {{prazo}}."
Prometa só o prazo que a equipe consegue cumprir. Promessa quebrada na negociação derruba a confiança que o acordo precisa.
Acordo
"Acordo confirmado, {{nome}}. Entrada de R$ {{valor}} em {{data}} e mais {{parcelas}} parcelas de R$ {{valor_parcela}}, todo dia {{dia}}. Credor {{razão_social}}, CNPJ {{cnpj}}, {{endereço}}. O boleto da primeira parcela segue abaixo. Três dias antes de cada vencimento, eu te lembro por aqui."
Essa é a mensagem que cumpre o artigo 42-A e vira prova do que foi combinado. Guarde.
Qual é o horário certo para a cobrança pelo WhatsApp?
Não existe um horário único fixado em lei federal para a cobrança pelo WhatsApp. O que o CDC proíbe é a cobrança que interfere no trabalho, no descanso ou no lazer do consumidor, e por isso a janela precisa ser definida pela operação e registrada na régua.
O artigo 71 do CDC é o que pesa aqui. Uma mensagem às 23h ou às 6h, repetida, é difícil de defender como algo que não interfere no descanso de alguém. O mesmo raciocínio vale para domingo e feriado.
Leis estaduais e municipais podem trazer regra própria de horário para cobrança. Antes de fixar a janela, confira com o seu jurídico a legislação dos estados onde a carteira está concentrada.
Sem regra local mais restritiva, a gente recomenda uma janela conservadora. Dias úteis em horário comercial, sábado só pela manhã e nenhum disparo em domingos e feriados. Madrugada não recupera crédito.
Disparo e resposta são coisas diferentes. Se o cliente escreve às 22h pedindo o Pix, responder na hora é atendimento, não cobrança fora de hora. Um agente de IA atende quem procurou a empresa a qualquer momento, sem que a operação precise disparar nada fora da janela.
Regras de horário e limite de tentativas são parâmetros configurados na operação da Tallk.me, com registro completo das tratativas. Horário resolvido, falta a parte que mora dentro da base de dados.
O que a LGPD exige de uma régua de cobrança?
A LGPD não exige consentimento para cobrar, porque a proteção do crédito é uma das bases legais previstas na lei. Ela exige que você use só os dados necessários, para a finalidade de cobrança, com segurança, e que atenda o titular quando ele pedir acesso ou correção.
A Lei Geral de Proteção de Dados, Lei 13.709 de 2018, lista no artigo 7º, inciso X, a proteção do crédito entre as hipóteses que autorizam o tratamento de dados pessoais. O artigo 6º traz o princípio da necessidade, que limita o tratamento ao mínimo exigido pela finalidade.
A LGPD protege dados de pessoa natural. Na cobrança entre empresas, ela não alcança o CNPJ devedor, mas alcança o nome, o telefone e o e-mail da pessoa do financeiro com quem você conversa.
- Só o que a cobrança usa: nome, contato, contrato, valor e histórico de pagamento bastam. Dado de saúde, religião ou perfil de rede social do devedor não tem lugar na base de cobrança.
- Quem vê o quê: o negociador precisa do histórico da carteira dele, não da base inteira exportada em planilha. Acesso por perfil reduz o risco de vazamento.
- Número que mudou de dono: telefone desatualizado leva a dívida para um desconhecido. Confirmar a identidade antes de citar valor protege o devedor e a sua operação.
- Pedido do titular: o artigo 18 garante ao titular acesso e correção dos dados. Quem pergunta de onde veio o número dele merece resposta clara, não silêncio.
O artigo 37 completa o quadro e obriga controlador e operador a manter registro das operações de tratamento. Na cobrança pelo WhatsApp terceirizada, o credor costuma ser o controlador e a assessoria, o operador, e os dois precisam do histórico. Base enxuta é base segura.
Base em ordem, sobra o risco mais imediato de todos, que é perder o número no meio da régua.
Como fazer cobrança pelo WhatsApp sem queimar o número?
Para não queimar o número, a cobrança pelo WhatsApp precisa ir só para quem tem relação com a empresa, usar templates aprovados, respeitar o pedido de sair do canal e subir o volume aos poucos. Número bloqueado no meio da régua interrompe o acordo de quem estava pronto para pagar.
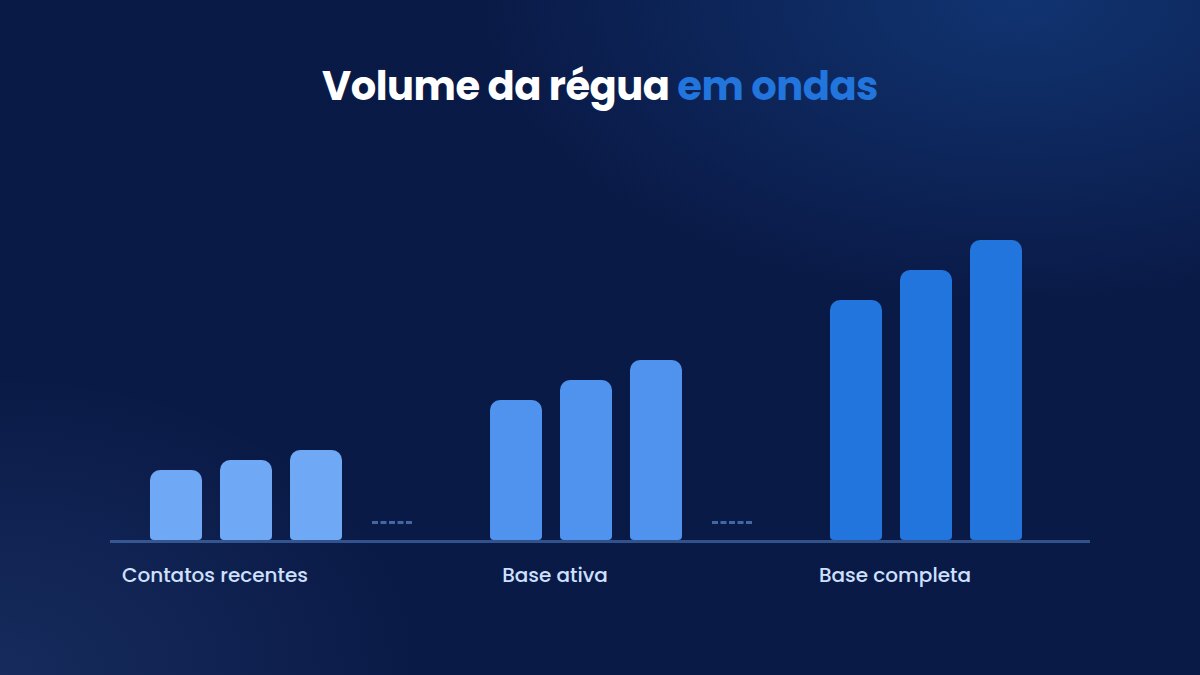
Os limites de envio da Meta e o passo a passo de recuperação já estão em dois guias nossos, sobre mensagem em massa no WhatsApp e sobre número banido do WhatsApp. Aqui entra só o que é específico da cobrança.
Com 83,9 milhões de inadimplentes no país, segundo a Serasa, o mesmo cliente pode receber lembrete de vários credores na mesma semana. Quem se sente cercado bloqueia, e cada bloqueio pesa na qualidade do número que você usa para cobrar.
- Base limpa antes da régua: telefone de cadastro antigo e número herdado de outra carteira geram bloqueio em série. Higienize a base e comece pelos contatos com interação recente.
- Saída respeitada: quem pede para não receber mais pelo WhatsApp sai do canal na hora. A dívida continua, mas o contato segue por SMS, e-mail ou voz.
- Um toque por fase: mensagem repetida sem resposta vira denúncia. Se o cliente não respondeu no D+1, o passo seguinte é mudar de canal, não insistir no mesmo.
- Resposta garantida: régua que dispara e não atende gera reclamação. Toda onda de envio precisa de alguém, pessoa ou IA, pronto para responder quem voltou.
Silêncio também é resposta. A nossa plataforma de WhatsApp opera na API oficial da Meta, com disparos segmentados por templates oficiais e vários atendentes no mesmo número, o que permite responder a onda sem depender de um celular.
Quando o cliente sai do WhatsApp, o SMS leva o lembrete. A plataforma de SMS da Tallk.me tem relatório de entrega por mensagem, SMS de duas vias e controle de opt-out. Para quem não responde a nenhum texto, a voz assume, e o discador automático para call center tem um guia só dele.
Como medir se a régua de cobrança está recuperando crédito?
Meça a cobrança pelo WhatsApp por fase, não pela carteira inteira. Os indicadores que importam são contato efetivo, promessa de pagamento, acordo fechado, acordo cumprido e custo por real recuperado. Sem essa quebra, você não sabe qual fase está perdendo dinheiro.
Recuperação de crédito não termina no acordo fechado. Termina no acordo pago. Uma régua que fecha muito acordo e vê metade quebrar na segunda parcela está negociando mal, e o painel precisa mostrar isso.
A disposição para negociar existe. Foram mais de 14 milhões de acordos fechados no Serasa Limpa Nome entre maio e julho de 2026, segundo a Serasa. Parte dessa disposição se perde quando o acordo nasce com uma parcela que não cabe no bolso de quem aceitou.
- Contato efetivo por fase: quantas mensagens foram lidas e respondidas pela pessoa certa. É o número que denuncia base suja antes de qualquer outro.
- Promessa e acordo: quantas conversas viraram compromisso de pagamento e quantas viraram acordo formal. A diferença mostra onde a proposta trava.
- Acordo cumprido: quantos acordos chegaram à última parcela. Esse é o indicador que paga a operação.
- Custo por real recuperado: quanto cada fase gasta para trazer cada real de volta. Ele mostra quando vale trocar a mensagem pela ligação.
Os relatórios da operação de cobrança da Tallk.me trazem promessas de pagamento, acordos, recuperação e produtividade por operador. Acordo quebrado não recupera.
Operação que atende cliente institucional precisa desse nível de registro. A Cactvs, que atende a demanda da Caixa Econômica Federal, tem 92% dos atendimentos resolvidos pela IA, segundo Daniela, gerente de atendimento da empresa, mesmo com variações de milhares de atendimentos mensais.
Um alerta, para não vender ilusão. O case não descreve uma régua de cobrança, e 92% não é meta para recuperação de crédito. Negociação fora da política precisa de gente, e é por isso que a IA da Tallk.me fecha acordos só dentro das políticas pré-aprovadas e transfere as exceções para negociadores humanos.
Quer revisar a régua de cobrança da sua operação?
Se a sua régua ainda depende de disparo manual, planilha e do celular de um negociador, o diagnóstico gratuito é um bom ponto de partida. Antes de qualquer proposta, a equipe da Tallk.me entende o volume de atendimento, os canais, as dores e os objetivos da sua operação.
A partir daí, a proposta define onde entram IA, WhatsApp, SMS e voz na sua carteira, e o modelo comercial é fechado conforme a carteira, por hora falada, por acionamento ou combinado. Nenhum valor sai antes desse mapa.
Antes de mexer em ferramenta, faça um teste simples hoje. Pegue as cinco mensagens que a sua operação mais envia, bloqueie o celular e leia só a prévia. Se alguma delas contar para quem está do lado que existe uma dívida, a primeira correção da sua régua já está definida.
Perguntas frequentes
Cobrança pelo WhatsApp é permitida?
Sim. A cobrança pelo WhatsApp é permitida desde que respeite o Código de Defesa do Consumidor, que proíbe expor o devedor a ridículo, constrangimento ou ameaça, e a LGPD, que exige usar apenas os dados necessários. Na prática, isso significa confirmar a identidade antes de citar valores e manter a prévia da mensagem neutra.
Qual é o horário permitido para a cobrança pelo WhatsApp?
Não há horário único fixado em lei federal. O artigo 71 do CDC proíbe a cobrança que interfere no trabalho, no descanso ou no lazer do consumidor, e leis estaduais podem trazer regras próprias. Uma janela conservadora usa dias úteis em horário comercial e sábado pela manhã, sem disparos em domingos e feriados.
Preciso de consentimento para fazer cobrança pelo WhatsApp?
Não para cobrar. A LGPD lista a proteção do crédito como base legal para o tratamento de dados pessoais no artigo 7º, inciso X. Mesmo assim, o credor precisa usar apenas os dados necessários, proteger a base e atender aos pedidos de acesso e correção do titular.
O que escrever na primeira mensagem de cobrança?
A primeira mensagem deve trazer saudação, nome de quem envia e um convite para abrir a conversa, sem citar dívida, atraso ou valor. A informação sensível só aparece depois da confirmação de identidade, evitando exposição na tela bloqueada ou para terceiros.
Como evitar o bloqueio do número na cobrança pelo WhatsApp?
Envie apenas para contatos com relação com a empresa, use templates aprovados, respeite quem pede para sair do canal e aumente o volume aos poucos. Quando o cliente não responde, mude de canal em vez de repetir a mensagem.
Autor(a)
Beatriz Dagostim
Conteúdo produzido para o blog da Tallk.me
Continue lendo
Número virtual: o que é, como funciona e quando usar na empresa
Veja como funciona um número virtual, sua relação com VoIP e DID, quais vantagens oferece e quando faz sentido para uma operação empresarial.
Telefonia e vozSoftphone: o que é, como funciona e como usar na empresa
Entenda o que é softphone, como ele transforma computador ou celular em ramal, quais requisitos importam e como usar com PABX virtual.
Telefonia e vozVoIP: o que é, como funciona e quais vantagens oferece
Entenda o que é VoIP, como a voz trafega pela internet, quais são as vantagens, requisitos de qualidade e diferenças para a telefonia tradicional.